Bästa bolåneräntan på tre månaders bindning hade Skandia med en snittränta på 2,57 procent i oktober 2026. På fem års bindning var SEB bäst med 3,66 procent. Lägst listränta på rörligt lån har Landshypotek med 3,09 procent, men listräntan är bara utgångsläget innan rabatten.
Snitträntan visar vad bankens kunder i genomsnitt betalade för nya bolån under månaden. Därför är det den du ska jämföra med. Tabellerna på sidan tar med 16 banker och bolåneinstitut, från storbankerna till nischbanker och bolåneinstitut utan kontor.
- 3 månader: Skandia hade 2,57 procent.
- 1 år: Swedbank hade 3,08 procent.
- 2 år: Danske Bank hade 3,43 procent.
- 3 år: Swedbank hade 3,34 procent.
- 5 år: SEB hade 3,66 procent.
Bankernas snitträntor för alla bindningstider
Tabellen visar snitträntan hos varje bank för fem bindningstider. Den lägsta räntan i varje kolumn är markerad. Saknas en uppgift har banken lånat ut för få bolån med den bindningstiden för att få publicera ett snitt.
| Bank | 3 mån | 1 år | 2 år | 3 år | 5 år |
|---|---|---|---|---|---|
| Skandia | 2,57 % (lägst) | 3,34 % | 3,55 % | 3,75 % | 3,76 % |
| Landshypotek | 2,59 % | 3,24 % | 3,57 % | 3,65 % | 3,93 % |
| Ålandsbanken | 2,59 % | Uppgift saknas | Uppgift saknas | Uppgift saknas | Uppgift saknas |
| SEB | 2,65 % | 3,19 % | 3,43 % (lägst) | 3,47 % | 3,66 % (lägst) |
| Danske Bank | 2,66 % | 3,10 % | 3,43 % (lägst) | 3,54 % | 3,71 % |
| Swedbank | 2,68 % | 3,08 % (lägst) | 3,47 % | 3,34 % (lägst) | 3,75 % |
| Handelsbanken | 2,70 % | 3,17 % | 3,50 % | 3,50 % | 4,00 % |
| Länsförsäkringar | 2,70 % | 3,24 % | 3,70 % | 3,84 % | 4,13 % |
| SBAB | 2,72 % | 3,34 % | 3,69 % | 3,76 % | 3,94 % |
| Stabelo | 2,72 % | 3,17 % | 3,49 % | 3,47 % | 3,75 % |
| Sparbanken Skåne | 2,75 % | 3,47 % | 3,77 % | 3,41 % | 4,07 % |
| ICA Banken | 2,76 % | 3,51 % | 3,88 % | Uppgift saknas | Uppgift saknas |
| Nordea | 2,76 % | 3,42 % | 3,70 % | 3,79 % | 3,99 % |
| Sparbanken Syd | 2,89 % | 3,27 % | 3,69 % | 3,92 % | Uppgift saknas |
| Ikano Bank | 2,93 % | 3,58 % | 3,97 % | 4,42 % | Uppgift saknas |
| Marginalen Bank | 5,56 % | Uppgift saknas | Uppgift saknas | Uppgift saknas | Uppgift saknas |
Snitträntor för nya bolån i oktober 2026. Nominell ränta. Lägst ränta i varje kolumn är markerad.
Skillnaderna mellan bankerna är små på tre månader men större på längre bindningstider. Vill du jämföra kostnaden i kronor för ditt eget lånebelopp finns en räknare i jämförelsen av bolåneräntor på startsidan.
Varför är listräntan högre än snitträntan?
Listräntan är bankens pris innan någon rabatt har dragits av. Nästan alla kunder hos storbankerna får en lägre ränta efter en förhandling. Därför ligger snitträntan ofta mer än en procentenhet under listräntan på tre månaders bindning. Hos banker med färdigförhandlade räntor finns ingen sådan skillnad, eftersom priset redan är satt efter lånet och belåningsgraden.
| Bank | 3 mån | 1 år | 2 år | 3 år | 5 år |
|---|---|---|---|---|---|
| Landshypotek | 3,09 % (lägst) | 3,74 % | 4,05 % | 4,15 % | 4,35 % |
| SBAB | 3,37 % | 3,72 % | 3,94 % | 4,04 % | 4,19 % (lägst) |
| ICA Banken | 3,48 % | 4,19 % | 4,69 % | 4,90 % | 5,27 % |
| Skandia | 3,55 % | 4,27 % | 4,62 % | 4,74 % | 4,88 % |
| Sparbanken Syd | 3,57 % | 4,09 % | 4,33 % | 4,48 % | 4,87 % |
| Ikano Bank | 3,63 % | 3,90 % | 4,42 % | 4,62 % | 4,97 % |
| Danske Bank | 3,84 % | 3,54 % (lägst) | 3,89 % (lägst) | 4,04 % | 4,19 % (lägst) |
| Ålandsbanken | 4,00 % | 4,30 % | 4,60 % | 4,70 % | 4,75 % |
| Sparbanken Skåne | 4,14 % | 3,62 % | 3,89 % (lägst) | 3,99 % (lägst) | 4,19 % (lägst) |
| Swedbank | 4,14 % | 3,62 % | 3,89 % (lägst) | 3,99 % (lägst) | 4,19 % (lägst) |
| Handelsbanken | 4,19 % | 3,69 % | 3,94 % | 3,99 % (lägst) | 4,19 % (lägst) |
| Länsförsäkringar | 4,19 % | 3,74 % | 3,99 % | 4,10 % | 4,29 % |
| Nordea | 4,19 % | 3,69 % | 3,94 % | 3,99 % (lägst) | 4,19 % (lägst) |
| SEB | 4,19 % | 3,64 % | 3,89 % (lägst) | 3,99 % (lägst) | 4,19 % (lägst) |
| StabeloFärdigförhandlad ränta | 2,66 % | 3,18 % | 3,57 % | 3,68 % | 3,95 % |
| HypoteketFärdigförhandlad ränta | 2,95 % | 3,63 % | 3,94 % | 4,03 % | 4,12 % |
| BluestepLägsta ränta, sätts individuellt | 4,60 % | Uppgift saknas | Uppgift saknas | 5,40 % | 5,50 % |
Listräntor 11 november 2026. Stabelo och Hypoteket har ingen listränta utan färdigförhandlade räntor, och för Bluestep visas den lägsta räntan banken erbjuder. De står sist i tabellen och räknas inte in när den lägsta listräntan markeras. Nominell ränta. Lägst ränta i varje kolumn är markerad.
Listräntan är ändå användbar som en signal. När en bank höjer eller sänker listräntan brukar snitträntan följa efter månaden därpå. En låg listränta betyder också att du har en lägre nivå att förhandla från.
Hur mycket sparar man på en lägre bolåneränta?
Några tiondels procentenheter låter lite, men på ett bolån blir det tusentals kronor om året. Tabellen jämför den lägsta snitträntan på tre månader med mittenvärdet bland bankerna, efter ränteavdrag för två låntagare och innan amorteringen.
| Lånebelopp | Skandia, 2,57 % | Mittenvärdet, 2,70 % | Skillnad per år |
|---|---|---|---|
| 2 000 000 kr | 2 998 kr i månaden | 3 150 kr i månaden | 1 820 kr |
| 3 000 000 kr | 4 497 kr i månaden | 4 725 kr i månaden | 2 730 kr |
| 4 000 000 kr | 5 997 kr i månaden | 6 300 kr i månaden | 3 640 kr |
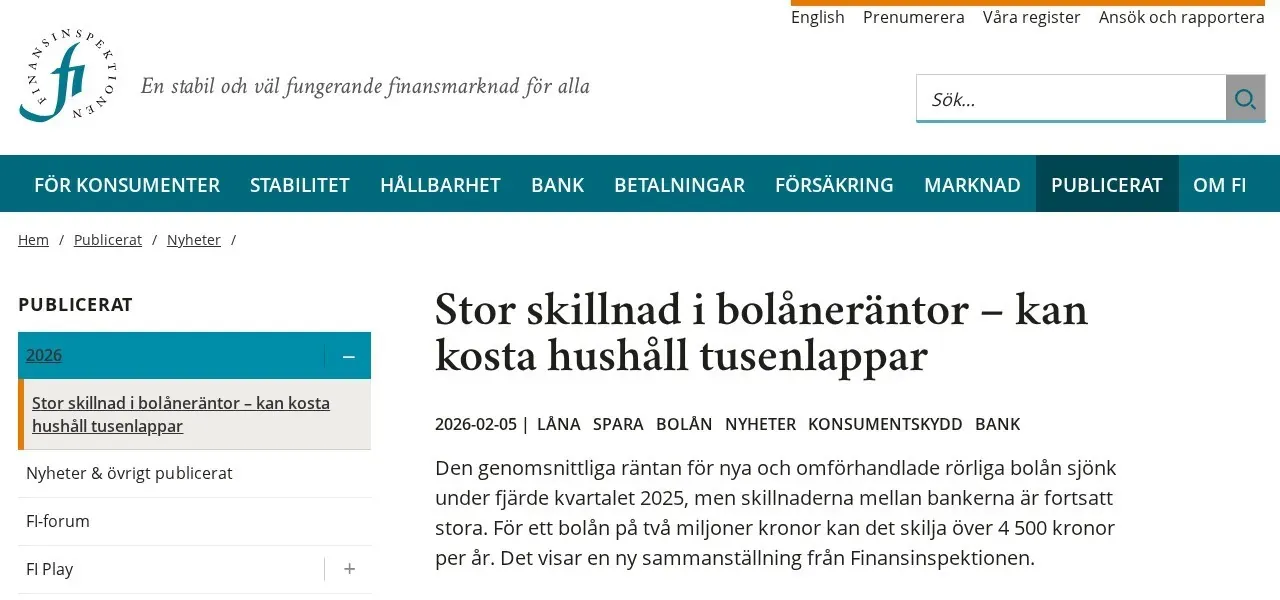
Finansinspektionen har jämfört snitträntorna hos de åtta största bolånebankerna och visat att skillnaden i bolåneräntor kan kosta hushållen tusenlappar. I december 2025 skilde det 0,23 procentenheter mellan högsta och lägsta snittränta på rörliga bolån. Det motsvarade drygt 4 500 kronor om året för ett lån på två miljoner kronor.
Den som aldrig förhandlar eller jämför betalar alltså ofta mer än nödvändigt. Skillnaden blir störst med ett stort lån och lång tid kvar att betala.
Vad är en bra bolåneränta?
En bra bolåneränta ligger nära den lägsta snitträntan för den bindningstid du har valt. I september 2026 var den genomsnittliga räntan på alla nya bolån 2,83 procent hos svenska banker och bolåneinstitut. För rörliga lån var genomsnittet 2,72 procent, så betalar du klart mer än så på ett rörligt lån finns det sannolikt pengar att spara.
Om 3 procent är en hög ränta beror på bindningstiden. Den lägsta snitträntan var 2,57 procent på tre månader men 3,66 procent på fem år. Samma räntesats kan alltså vara dyr på ett rörligt lån och billig på ett lån som är bundet länge.
Varför får olika personer olika bolåneränta?
Bolåneräntan sätts individuellt efter risken i just ditt lån. Ju mindre du lånar i förhållande till bostadens värde, desto lägre ränta brukar du få. Många banker har trappsteg vid 50, 60 eller 75 procents belåningsgrad. Ett större lånebelopp kan också ge en lägre ränta.
Hos storbankerna spelar även resten av ditt engagemang roll. Har du lön, sparande och försäkringar i samma bank får du ofta ett bättre erbjudande. Den som ber om en lägre ränta får också oftare en rabatt än den som tackar ja direkt. En stabil inkomst utan betalningsanmärkningar gör det lättare att få den ränta som visas i snittet.
Hur förhandlar man ner bolåneräntan?
- Ta fram snitträntan: Se vad din bank och de billigaste bankerna hade i snitt för din bindningstid i tabellen ovan.
- Räkna ut belåningsgraden: Dela lånet med bostadens värde, eftersom en lägre belåningsgrad ger en lägre ränta hos de flesta banker.
- Begär ett amorteringsunderlag: Underlaget visar lånebeloppet och värderingen och behövs när en annan bank ska lämna ett erbjudande.
- Hämta ett motbud: Ansök hos en eller två andra banker så att du har ett skriftligt erbjudande att jämföra med.
- Ring din bank: Berätta vilken ränta du har fått erbjuden och fråga om banken kan matcha den.
- Flytta lånet om svaret är nej: Ett lån med tre månaders ränta kan lösas utan ränteskillnadsersättning på villkorsändringsdagen. Ett bundet lån kan lösas utan ersättning när bindningstiden löper ut.
Förhandla gärna en gång om året och alltid när en bindningstid går ut. På sidan om ränterabatt går vi igenom vad en rimlig rabatt är och vilka argument som brukar fungera.
Vilka banker har förhandlingsfria bolån?
Stabelo och Hypoteket har ingen listränta, utan visar en färdig ränta som beror på belåningsgraden, lånebeloppet och bindningstiden. Stabelos bolån säljs också genom Nordnet. Danske Bank kallar även sin ränta färdigförhandlad och sätter den efter belåningsgrad, lånebelopp och sparande i banken.
SBAB visar en räntesats som redan är förhandlad efter belåningsgraden. Landshypotek visar en erbjuden ränta efter rabatt för lån upp till 60 procents belåningsgrad. Det gör det lättare att jämföra, men det betyder inte att räntan alltid är lägst, så kontrollera snitträntan också hos banker utan förhandling.
Bolånegivare som Bolåneguiden samarbetar med
Bolåneguiden samarbetar med Hypoteket och Bluestep, som står i betygsordning nedan. Många andra banker lånar också ut till bostäder och finns med i räntetabellerna ovan. Hypoteket passar dig som har mycket eget kapital i bostaden, medan Bluestep tar emot låntagare som storbankerna ofta säger nej till.
Hypoteket
Bolåneinstitut med färdigförhandlade räntorHypoteket säljer bara bolån och har varken kontor eller andra banktjänster. Räntan går inte att förhandla, utan räknas fram utifrån lånebelopp, bindningstid och hur stor del av bostadens värde du lånar. Hypoteket lånar ut högst 65 procent av bostadens värde, så erbjudandet passar framför allt dig som flyttar ett befintligt bolån eller har mycket eget kapital i bostaden.
- Högsta belåningsgrad
- 65 procent av värdet
- Räntan
- Efter belåning och bindningstid
- Bostäder
- Villor och bostadsrätter
- Ansökan
- Digital med BankID
- Kreditupplysning
- UC
- Betalningsanmärkning
- Godkänns inte
Passar dig som: har minst 35 procent av bostadens värde i eget kapital och vill slippa förhandla om räntan.
Bluestep
Bank för bolån när storbanken säger nejBluestep Bank lånar ut till många som storbankerna avvisar, till exempel egenföretagare, timanställda och den som har en äldre betalningsanmärkning. Banken gör en egen bedömning av hela ekonomin i stället för att stanna vid kreditupplysningen. Räntan sätts individuellt och är högre än hos storbankerna, så räkna på kostnaden och se lånet som en väg tillbaka till en vanlig bank när ekonomin är i ordning.
- Lånebelopp
- 150 000 till 15 000 000 kr
- Högsta belåningsgrad
- 90 procent, fritidshus 75 procent
- Räntan
- Individuell, högre än storbankernas
- Anställning
- Fast anställning krävs inte
- Betalningsanmärkning
- Kan godkännas
- Skulder hos Kronofogden
- Godkänns inte
Passar dig som: har fått nej hos storbanken på grund av anställningsform, eget företag eller en tidigare betalningsanmärkning.
Bolåneguiden samarbetar med långivarna i listan och kan få ersättning när du ansöker via länken. Många andra banker lånar också ut till bostad, och deras räntor finns i jämförelsen på sidan. Betyget är redaktionens samlade bedömning av ränta, avgifter och vilka låntagare långivaren tar emot, och listan står i betygsordning. Uppgifterna kontrollerades 2 november 2026.
Ger facket rabatt på bolåneräntan?
Vissa banker har avtal med fackförbund. Danske Bank har förmånsavtal med förbund inom Saco och TCO, där medlemmarna får förförhandlade räntor på bolånet. Medlemmar i Unionen får dessutom halva uppläggningsavgiften. Rabatten skiljer sig mellan förbunden, så fråga ditt förbund vad som gäller innan du ansöker.
Ett grönt bolån kan också sänka räntan om bostaden har en låg energiförbrukning. Danske Bank ger 0,10 procentenheter extra rabatt på bunden ränta för bostäder med energiklass A, Svanenmärkning eller Miljöbyggnad guld eller silver. Rabatten gäller inte för medlemmar i Saco eller TCO, eftersom de redan har en förhandlad ränta.
Lönar det sig att byta bank för bolånet?
Det lönar sig när den nya banken ger en ränta som är lägre även efter att din nuvarande bank har fått chansen att matcha. Flytten kostar oftast ingenting för ett hus, eftersom pantbreven följer med till den nya banken. För en bostadsrätt kan föreningen ta ut en pantsättningsavgift, vanligen högst 592 kronor.
Har du bunden ränta kan banken ta ut ränteskillnadsersättning om du flyttar innan bindningstiden är slut. Hur den räknas sedan 1 juli 2025 förklarar vi i genomgången av ränteskillnadsersättningen. Själva bytet går vi igenom i guiden om att flytta bolånet.
- Jämför bolåneräntor: Räkna ut vad bankernas räntor kostar i kronor för ditt eget lånebelopp.
- Bolånekalkylator: Se månadskostnaden, amorteringen och hur mycket du har kvar att leva på.
- Bunden eller rörlig ränta: Få hjälp att välja bindningstid för ditt bolån.
- Ränterabatt: Lär dig vad en rimlig rabatt är och hur du ber om den.
- Ränteavdrag på bolån: Se hur mycket av räntan du får tillbaka i deklarationen.
Vanliga frågor om bolåneräntor
Hur ofta ändras bolåneräntorna?
Listräntorna ändras när bankernas egen upplåning blir dyrare eller billigare, ofta efter ett räntebesked från Riksbanken. Snitträntorna räknas om varje månad och publiceras senast fem arbetsdagar efter att månaden är slut.
Kan man förhandla om räntan på ett bundet bolån?
Räntan på ett bundet bolån är fast tills bindningstiden går ut. Du kan förhandla inför villkorsändringsdagen eller lösa lånet tidigare mot ränteskillnadsersättning.
Vad är ränteskillnadsersättning?
Ränteskillnadsersättning är en ersättning till banken när du löser ett bundet bolån innan bindningstiden är slut. Sedan 1 juli 2025 räknas ersättningen fram med swapräntor. Ett bolån med tre månaders ränta kan lösas utan ersättning på villkorsändringsdagen.
Kan man ha olika bindningstider på samma bolån?
Ja, de flesta banker låter dig dela upp bolånet i flera delar med olika bindningstider. Många väljer en del med rörlig ränta och en del med bunden ränta för att sprida risken.
Gäller snitträntan för alla kunder?
Nej, snitträntan är ett genomsnitt av alla nya bolån under månaden, viktat efter lånebelopp. Din egen ränta kan bli högre eller lägre beroende på belåningsgrad, lånebelopp och förhandling.
Är räntan på bolånet avdragsgill?
Ja, du får en skattereduktion på 30 procent av räntan upp till 100 000 kronor om året per person och 21 procent på resten. Avdraget gör att en ränta på 3 procent i verkligheten kostar ungefär 2,1 procent.